Perubahan gaya hidup digital membuat banyak aktivitas terasa lebih praktis. Berbelanja, membayar tagihan, berlangganan hiburan, hingga mengakses berbagai layanan kini dapat dilakukan melalui satu perangkat. Namun, kemudahan tersebut juga mengubah kebiasaan seseorang dalam menggunakan uang. Transaksi yang dahulu membutuhkan pertimbangan panjang sekarang bisa selesai hanya dengan beberapa sentuhan.
Di sinilah kemampuan mengelola keuangan menjadi semakin penting. Penghasilan yang cukup belum tentu menjamin kondisi finansial tetap stabil apabila pengeluaran tidak dikendalikan. Sebaliknya, pendapatan yang terbatas pun dapat dikelola dengan lebih terarah ketika seseorang memahami prioritas dan memiliki kebiasaan finansial yang konsisten.
Perubahan Kecil yang Bisa Menggeser Kondisi Keuangan
Salah satu tantangan dalam kehidupan digital adalah sulitnya menyadari akumulasi pengeluaran. Biaya langganan yang jarang digunakan, pembelian spontan, dan transaksi hiburan mungkin terlihat tidak berarti jika diperhatikan satu per satu. Namun, ketika dijumlahkan selama sebulan, nilainya bisa cukup besar.
Cobalah memperhatikan tiga hal berikut ketika mengevaluasi kondisi keuangan:
- Frekuensi transaksi: seberapa sering uang digunakan untuk pembelian yang sebenarnya tidak direncanakan?
- Nilai pengeluaran: apakah total biaya hiburan masih sesuai dengan kemampuan?
- Manfaat yang diperoleh: apakah setiap pembayaran memberikan nilai yang sebanding dengan uang yang dikeluarkan?
Evaluasi tersebut bukan bertujuan menghilangkan seluruh pengeluaran menyenangkan. Tujuannya adalah memastikan bahwa uang digunakan secara sadar dan tidak mengganggu kebutuhan yang lebih penting.
Menyusun Anggaran yang Fleksibel, Bukan Menyiksa
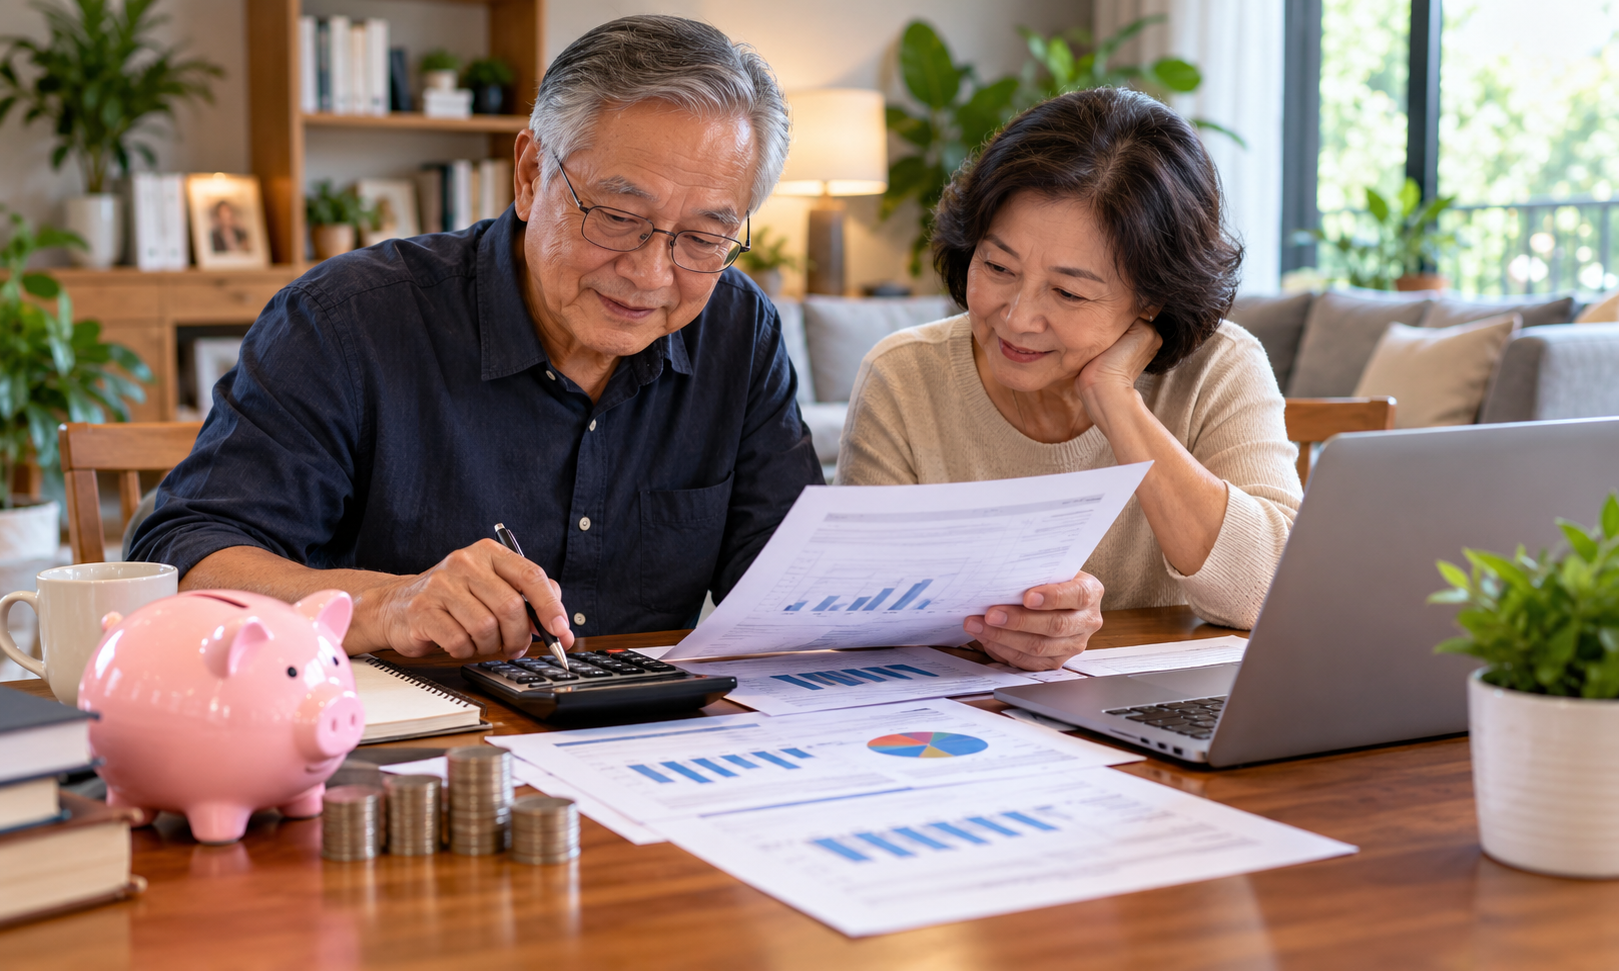
Anggaran yang baik seharusnya membantu seseorang menjalani kehidupan dengan lebih tenang, bukan membuat setiap pengeluaran terasa seperti kesalahan. Karena kondisi setiap orang berbeda, pembagian uang perlu disesuaikan dengan pendapatan, tanggungan, dan kewajiban masing-masing.
Sebagai titik awal, pendapatan bulanan dapat dibagi ke dalam empat kelompok:
- Biaya hidup: kebutuhan makanan, tempat tinggal, transportasi, dan tagihan.
- Kewajiban keuangan: cicilan, pembayaran utang, serta kebutuhan keluarga.
- Perlindungan masa depan: tabungan, dana darurat, dan persiapan tujuan jangka panjang.
- Dana pribadi: rekreasi, hiburan, serta aktivitas lain yang bukan kebutuhan pokok.
Jika pendapatan berubah, pembagian tersebut juga dapat disesuaikan. Ketika penghasilan menurun, misalnya, pengeluaran fleksibel sebaiknya dikurangi terlebih dahulu. Jangan mengorbankan pembayaran penting atau menggunakan dana darurat hanya untuk mempertahankan kebiasaan konsumtif.
Memahami Risiko di Balik Hiburan Berbasis Internet
Hiburan digital memiliki banyak bentuk, mulai dari layanan streaming hingga permainan daring. Sebagian layanan bahkan melibatkan transaksi uang dan unsur peluang. Aktivitas seperti ini membutuhkan pertimbangan ekstra karena hasilnya tidak selalu dapat diprediksi.
Nama platform yang sering muncul dalam pencarian, termasuk ZOOM188, sebaiknya tidak langsung dianggap aman hanya berdasarkan popularitas, iklan, atau tampilan situs. Pengguna perlu mencari informasi yang dapat diperiksa secara independen sebelum memutuskan untuk menggunakan layanan apa pun.
Perlu diingat bahwa permainan berbasis peluang bukan sumber pendapatan yang dapat diandalkan. Tidak ada jaminan bahwa uang yang dikeluarkan akan kembali. Karena itu, jangan pernah menggunakan dana kebutuhan pokok, biaya pendidikan, pembayaran tagihan, tabungan, atau uang pinjaman untuk aktivitas tersebut. Tetapkan batas pengeluaran hiburan dan berhenti ketika batas itu tercapai.
Mengenali Tanda Layanan yang Patut Diwaspadai
Penipuan digital dapat muncul dalam berbagai bentuk. Ada situs yang menggunakan promosi berlebihan, menawarkan keuntungan tidak masuk akal, atau meminta pembayaran tambahan dengan alasan yang tidak jelas. Beberapa pihak juga dapat menyalahgunakan identitas merek lain untuk membangun kepercayaan palsu.
Sebelum melakukan transaksi, perhatikan sejumlah indikator berikut:
- Identitas perusahaan atau pengelola tidak dapat diverifikasi.
- Ketentuan pembayaran dan penarikan dana tidak dijelaskan secara terbuka.
- Pengguna didesak melakukan transaksi dengan alasan kesempatan terbatas.
- Pihak layanan meminta kata sandi, kode OTP, atau informasi rahasia.
- Ulasan positif terlihat seragam dan sulit ditemukan sumber independennya.
- Tidak ada penjelasan yang memadai mengenai perlindungan data pribadi.
Selain itu, periksa reputasi melalui beberapa sumber yang tidak saling bergantung. Pastikan juga layanan tersebut sesuai dengan ketentuan hukum di wilayah tempat tinggal. Jika informasi penting tidak tersedia atau terdapat hal yang mencurigakan, pilihan paling aman adalah tidak melanjutkan transaksi.
Kebiasaan Finansial yang Memberikan Perlindungan
Kestabilan keuangan tidak selalu membutuhkan perubahan besar. Kebiasaan sederhana dapat memberikan dampak berarti jika dilakukan secara rutin.
Mulailah dengan mencatat transaksi harian dan memeriksa kembali anggaran setiap akhir bulan. Sisihkan tabungan segera setelah menerima penghasilan agar tidak hanya mengandalkan uang yang tersisa. Bangun dana darurat secara bertahap dan prioritaskan pelunasan utang yang membebani arus kas.
Jika pengeluaran hiburan mulai sulit dikendalikan, pertimbangkan untuk mengambil jeda dan mencari aktivitas alternatif tanpa biaya besar. Hindari mengejar kerugian, meminjam uang untuk bermain, atau mengambil keputusan finansial ketika sedang kecewa maupun terbawa emosi.
Kendali Finansial Berasal dari Keputusan yang Sadar
Kehidupan digital akan terus menawarkan pilihan baru. Tidak semua penawaran harus diikuti, dan tidak semua layanan perlu dicoba. Kemampuan memilih justru menjadi bagian penting dari kedewasaan finansial.
Dengan memahami arus pengeluaran, menjaga tabungan, menetapkan batas hiburan, serta memeriksa kredibilitas platform, seseorang dapat mengurangi risiko yang tidak perlu. Pada akhirnya, tujuan pengelolaan keuangan bukan sekadar memiliki lebih banyak uang, melainkan memastikan setiap keputusan hari ini tidak menghambat kebutuhan dan rencana masa depan.