Memiliki penghasilan setiap bulan belum tentu membuat seseorang merasa aman secara finansial. Ada kalanya uang habis sebelum waktu gajian tiba, tabungan sulit bertambah, atau pengeluaran mendadak mengacaukan rencana yang sudah disusun. Situasi seperti ini tidak selalu disebabkan oleh pendapatan yang kurang besar. Kebiasaan bertransaksi, keputusan spontan, dan kurangnya persiapan menghadapi risiko juga dapat memengaruhi kondisi ekonomi rumah tangga.
Di tengah aktivitas digital yang semakin praktis, mengelola uang membutuhkan perhatian lebih. Pembelian dapat dilakukan hanya dengan beberapa sentuhan, sementara tawaran hiburan dan promosi terus bermunculan. Karena itu, fondasi keuangan yang kuat perlu dibangun melalui perencanaan yang realistis, pengawasan pengeluaran, dan kemampuan mengenali risiko sebelum mengambil keputusan.
Mulai dengan Memahami Arus Uang
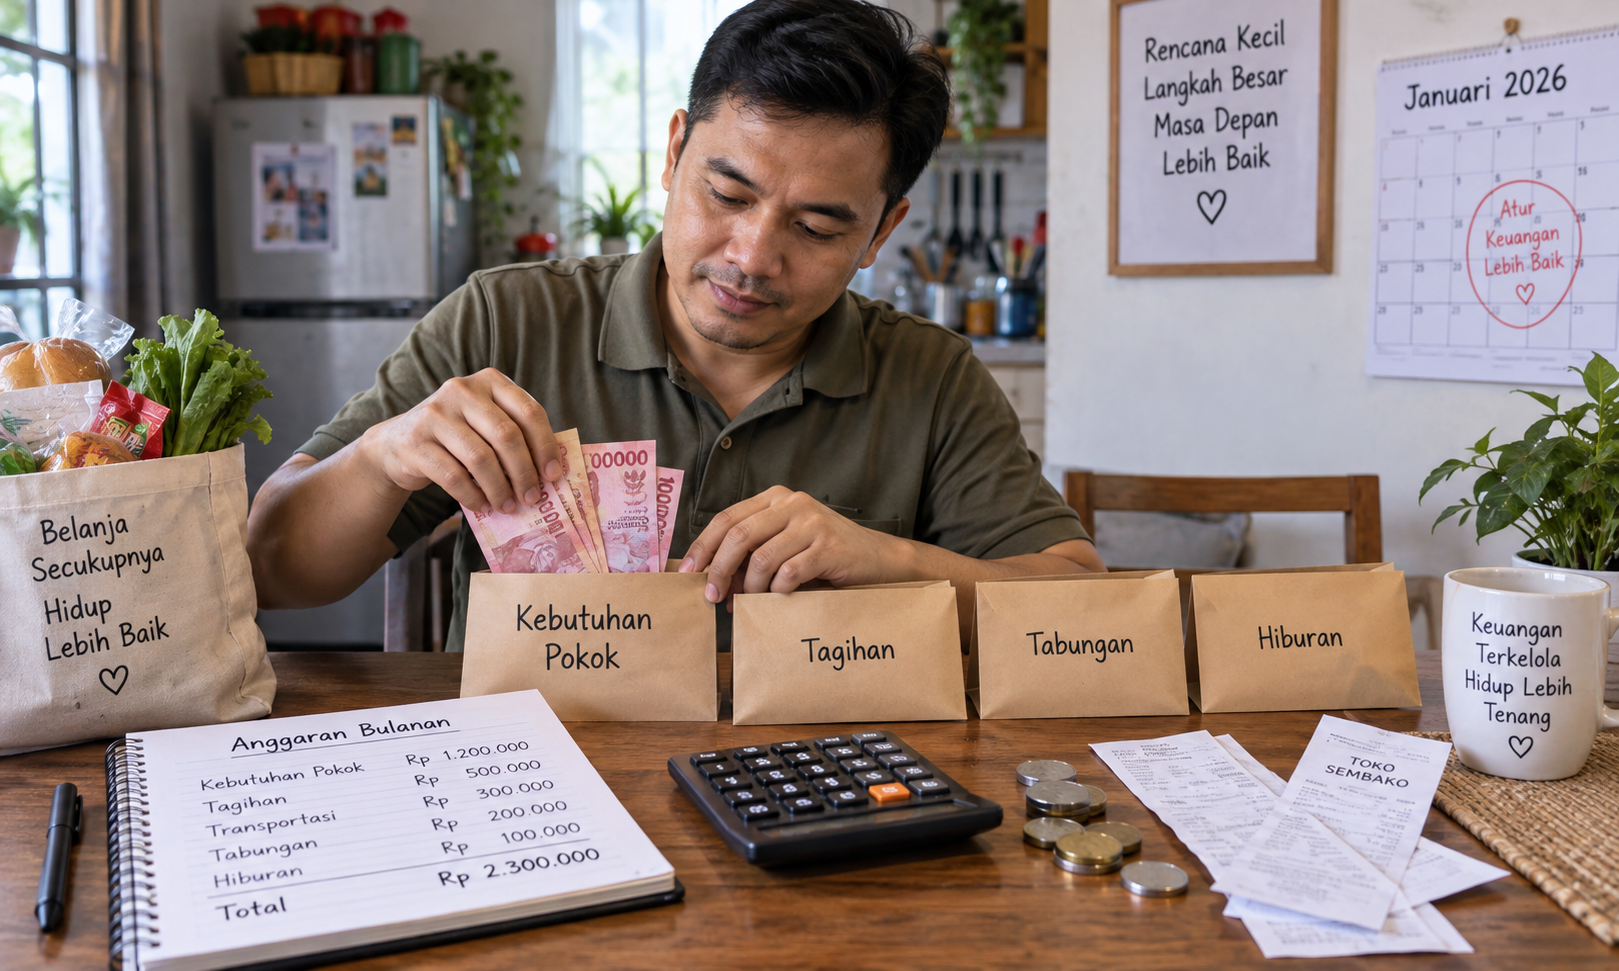
Sebelum menyusun rencana keuangan, penting untuk mengetahui berapa banyak uang yang masuk dan ke mana uang tersebut digunakan. Catatan sederhana mengenai pendapatan, tagihan, belanja kebutuhan sehari-hari, cicilan, dan pengeluaran tambahan dapat memberikan gambaran yang lebih jelas.
Perhatikan pola pengeluaran selama satu bulan. Apakah ada biaya berlangganan yang sudah jarang digunakan? Apakah pembelian spontan terlalu sering terjadi? Apakah pengeluaran untuk hiburan mulai mengambil porsi dana yang seharusnya disimpan?
Jawaban atas pertanyaan tersebut membantu menentukan perubahan yang paling dibutuhkan. Tidak semua pengeluaran harus dihilangkan. Sebagian mungkin tetap penting untuk kenyamanan hidup, tetapi jumlahnya perlu disesuaikan agar kebutuhan utama dan kewajiban finansial tetap terpenuhi.
Empat Pilar untuk Menjaga Kondisi Keuangan
Keuangan yang sehat bukan hanya soal menabung. Ada beberapa unsur yang saling melengkapi dan perlu diperhatikan secara bersamaan.
- Pengeluaran yang terukur: Tetapkan batas belanja sesuai pendapatan dan catat transaksi agar uang tidak habis tanpa disadari.
- Dana darurat yang bertumbuh: Sisihkan dana secara rutin untuk menghadapi kebutuhan mendadak, seperti perbaikan kendaraan atau kehilangan pendapatan.
- Perlindungan dari utang berlebihan: Pahami kewajiban pembayaran sebelum mengambil cicilan atau pinjaman baru.
- Rencana jangka panjang: Tentukan sasaran yang realistis, seperti biaya pendidikan, kebutuhan keluarga, tempat tinggal, atau persiapan masa pensiun.
Pilar-pilar tersebut dapat diterapkan secara bertahap. Jika kemampuan menabung masih terbatas, mulailah dengan jumlah yang terjangkau. Kebiasaan yang konsisten lebih bermanfaat daripada target besar yang akhirnya sulit dipertahankan.
Ketika Aktivitas Digital Membawa Risiko Finansial
Kemudahan transaksi daring memang membantu banyak orang, tetapi tidak semua penawaran di internet layak dipercaya. Situs palsu, promosi yang menyesatkan, dan permintaan pembayaran yang tidak transparan dapat menyebabkan kerugian. Bahkan, seseorang bisa kehilangan uang hanya karena terburu-buru memberikan informasi pribadi atau mengikuti instruksi dari pihak yang tidak dikenal.
Sebelum menggunakan suatu platform, periksa identitas pengelola, reputasi dari sumber independen, aturan transaksi, kebijakan privasi, dan legalitas layanan di wilayah terkait. Jangan menganggap desain profesional, jumlah pengikut, atau testimoni sebagai bukti mutlak bahwa sebuah situs aman.
Bagi pembaca yang menemukan MPO2121, prinsip pemeriksaan tersebut tetap penting sebelum mempertimbangkan layanan yang ditawarkan. Pastikan informasi dapat diverifikasi secara independen dan jangan mengandalkan klaim promosi semata untuk mengambil keputusan finansial.
Kewaspadaan juga perlu diterapkan pada platform permainan yang melibatkan taruhan. Aktivitas semacam ini memiliki risiko kehilangan uang dan tidak dapat dianggap sebagai sumber pendapatan yang pasti. Jangan menggunakan dana kebutuhan pokok, tabungan darurat, uang pinjaman, atau dana yang diperuntukkan bagi keluarga. Jika pengeluaran mulai sulit dikendalikan, berhenti dan mencari dukungan dari orang tepercaya merupakan langkah yang lebih bertanggung jawab.
Mengambil Keputusan Tanpa Tekanan Sesaat
Keputusan keuangan yang buruk sering terjadi ketika seseorang merasa harus bertindak cepat. Tawaran dengan batas waktu singkat, janji keuntungan besar, atau pesan yang menimbulkan rasa takut kehilangan kesempatan dapat mendorong seseorang mengabaikan pemeriksaan dasar.
Biasakan memberi jeda sebelum melakukan transaksi yang tidak direncanakan. Bandingkan pilihan, baca ketentuan dengan teliti, dan tanyakan apakah pengeluaran tersebut masih masuk akal setelah kebutuhan penting diperhitungkan.
Lindungi pula akses keuangan dengan kata sandi yang kuat, verifikasi tambahan jika tersedia, dan kebiasaan tidak membagikan kode keamanan kepada siapa pun. Simpan bukti pembayaran dan segera hubungi penyedia layanan terkait jika menemukan transaksi yang mencurigakan.
Mengukur Kemajuan dengan Target yang Realistis
Perubahan finansial tidak harus terlihat besar dalam waktu singkat. Kemajuan dapat dimulai dari berkurangnya pembelian impulsif, tagihan yang dibayar tepat waktu, atau tabungan yang perlahan bertambah. Evaluasi setiap akhir bulan untuk melihat apakah pengeluaran sesuai rencana dan apakah sasaran masih relevan dengan kondisi terkini.
Pada akhirnya, fondasi ekonomi pribadi terbentuk dari keputusan yang dilakukan berulang kali. Dengan memahami arus uang, menjaga dana cadangan, dan memeriksa kredibilitas layanan digital, seseorang dapat menghadapi kebutuhan sehari-hari dengan lebih siap. Tujuan utamanya bukan sekadar memiliki lebih banyak uang, melainkan memperoleh kendali yang lebih baik atas pilihan dan masa depan finansial.